
Tilray hebt EBITDA-Prognose an – Signal für eine Trendwende?
Tilray Brands hat die Prognose für das bereinigte EBITDA leicht angehoben, was vor allem auf Kosteneinsparungen durch die Bündelung kanadischer Aktivitäten zurückgeht. Für Anleger bleibt die Aktie jedoch hochriskant, da das Unternehmen weiterhin Cash verb
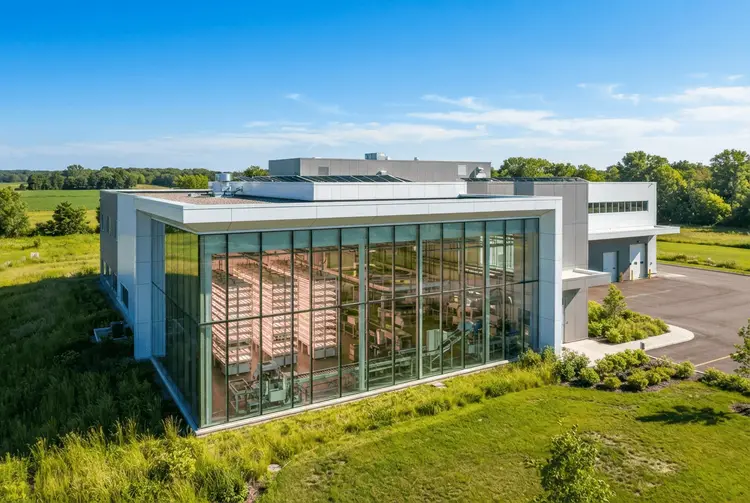
Tilray Brands hat seine Jahresprognose für das bereinigte Ergebnis vor Zinsen, Steuern, Abschreibungen und Amortisation (EBITDA) nach oben korrigiert. Der kanadische Hersteller von Cannabis und Getränken will seine Aktivitäten in der Heimat bündeln, um das Geschäftsmodell zu straffen und Kosten zu reduzieren. Konkret wird der Anbau sowie die Fertigung von Pre-Rolls aus der Foss-Anlage in Fenwick, Ontario, an andere Produktionsstätten in Ontario und Quebec verlagert. Durch diesen Schritt erwartet das Unternehmen jährliche Kosteneinsparungen in Höhe von rund 10 Millionen Dollar.
Für das laufende Geschäftsjahr, das im Mai endet, rechnet der Konzern nun mit einem bereinigten EBITDA zwischen 70 Millionen und 75 Millionen Dollar. Zuvor hatte die Spanne bei 68 Millionen bis 75 Millionen Dollar gelegen. Die Anpassung betrifft somit lediglich die Untergrenze; der obere Wert bleibt unverändert.
Die Meldung kommt in einer schwierigen Phase für den Aktienkurs. Tilray Brands (TLRY) hat binnen fünf Jahren über 97 Prozent seines Börsenwerts eingebüßt. Der US-amerikanische Marihuana-Markt, der als bedeutende Wachstumschance gilt, bleibt dem in Kanada ansässigen Produzenten weiterhin verwehrt. Zum Handelsschluss legte die Aktie dennoch um 3,91 Prozent zu.
Die Verlagerung der Produktion soll jährlich rund 10 Millionen Dollar einsparen
Die Verlagerung aus der Foss-Einrichtung in Fenwick, Ontario, bewertet das Unternehmen selbst nicht als grundlegende Umstrukturierung, erwartet aber einen spürbaren Effekt auf die Kostenbasis. CEO Irwin Simon begründet den Schritt mit dem "Engagement für einen effizienteren Betrieb, finanzielle Disziplin und einen klaren Fokus auf Profitabilität". Durch die Zusammenlegung der kanadischen Aktivitäten will Tilray seine Abläufe verschlanken.
Für Anleger stellt sich vor allem die Frage, wie sich die Maßnahme in den Kennzahlen niederschlägt. Die avisierten Einsparungen von rund 10 Millionen Dollar fallen im Verhältnis zu einem Konzern, der weiterhin Barmittel verbraucht, eher gering aus. Das operative Geschäft generiert demnach noch keinen positiven Cashflow, sodass das Unternehmen auf vorhandene Reserven zurückgreifen muss.
Die neue Prognose verbessert lediglich die Untergrenze der Spanne
Die angehobene Guidance für das bereinigte EBITDA von 70 Millionen bis 75 Millionen Dollar hebt die Untergrenze im Vergleich zur vorherigen Spanne von 68 Millionen bis 75 Millionen Dollar an. Die obere Prognosegrenze bleibt unverändert. Die Verbesserung fällt somit moderat aus.
Zudem handelt es sich beim bereinigten EBITDA um eine um Sondereffekte bereinigte Kennzahl. Sie gibt keinen vollständigen Aufschluss über die tatsächliche Geschäftsentwicklung. Besorgniserregend bleibt, dass Tilray aus dem operativen Geschäft weiterhin Cash verbraucht und das Wachstum Schwankungen unterliegt.
Der heimische Cannabismarkt in Kanada ist von starkem Wettbewerb und niedrigen Margen geprägt
Der kanadische Heimatmarkt des Konzerns gilt als wenig attraktiv. Starke Konkurrenz und geringe Margen kennzeichnen das Geschäft mit Genusscannabis in Kanada. Zwar ist Tilray in diesem Segment nach früheren Berichten der Marktführer, doch hat sich das nicht in durchweg soliden Finanzergebnissen widergespiegelt.
Umsatzsteigerungen resultierten zuletzt vor allem aus Übernahmen. Die zahlreichen Zukäufe von Getränkemarken haben die Erlöse zwar erhöht, das Unternehmen insgesamt jedoch nicht zu einer deutlich attraktiveren Anlage gemacht. Die Akquisitionen erschweren zudem die Vergleichbarkeit der Quartalszahlen.
aktien.news hatte bereits im Juli 2026 vor einer möglichen Value-Falle gewarnt
Bereits am 04.07.2026 berichtete aktien.news, dass Tilray zu den größten Enttäuschungen der vergangenen Jahre im Cannabis-Sektor zählt. Damals hatte das Unternehmen in fünf Jahren mehr als 90 Prozent seines Börsenwerts verloren, der Aktienkurs lag bei knapp unter 5 US-Dollar. Der Bericht warf die Frage auf, ob Tilray unterbewertet ist oder eine klassische Value-Falle darstellt. Tilray sei zwar Marktführer im kanadischen Genusscannabis-Markt, das organische Umsatzwachstum sei jedoch jahrelang bestenfalls unterdurchschnittlich gewesen.
Am 28.09.2026 wies aktien.news auf den bevorstehenden Quartalsbericht hin, der am 8. Oktober veröffentlicht werden sollte. Die bisherige Gewinnentwicklung sei von starken Schwankungen geprägt gewesen, als Ursachen nannte die Quelle zahlreiche Akquisitionen und Abschreibungen. Für Anleger bedeutete dies, dass einzelne Berichte nur eingeschränkt vergleichbar sind.
Am 06.10.2026 berichtete aktien.news, dass sich die Aktie in einem dramatischen Abwärtstrend befindet. Das Papier hatte im laufenden Jahr bereits fast 60 Prozent an Wert verloren und schloss zuletzt bei 3,72 Dollar. Gemessen am 52-Wochen-Hoch von 23,20 Dollar entsprach dies einem Rückgang von 84 Prozent. Analysten sahen selbst unter der Marke von 4 Dollar keinen überzeugenden Einstiegszeitpunkt.
Am 27.10.2026 folgte der Hinweis, dass die Aktie im Jahr 2026 rund 70 Prozent ihres Werts eingebüßt hatte. Die Marktkapitalisierung betrug lediglich 400 Millionen US-Dollar, während das Unternehmen im Vorjahr nahezu 1 Milliarde US-Dollar Umsatz erzielte. Tilray habe Schwierigkeiten, organisch und beständig zu wachsen, und verbrauche weiterhin Cash.
Für deutsche Privatanleger bleibt die Aktie ein hochriskantes Investment
Die jüngste Prognoseanhebung ist ein positives Signal. Sie zeigt, dass Tilray an seiner Finanzlage arbeitet und die Aussichten auf dauerhafte Profitabilität verbessern möchte. Für ein nachhaltiges Vertrauenssignal reicht dieser Schritt nach Einschätzung der Quelle jedoch nicht aus.
Wer in Tilray investiert, setzt auf eine Wende, die das Unternehmen seit Jahren ankündigt, aber nicht durchgängig belegen konnte. Die Kombination aus Cash-Verbrauch, schwankendem Wachstum und einem schwierigen Heimatmarkt spricht dafür, dass Anleger besser abwarten sollten. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten; die Bewertung bleibt eine Frage des individuellen Risikoprofils.
**Tilray muss den Markt erst noch von einer nachhaltigen Wende überzeugen